Embora os ventos contrários permaneçam fortes no curto prazo, a Metals Focus prevê novos recordes para o ouro em 2027, com a prata subindo junto.
Previsão para o ouro
Após atingir máximas recordes em janeiro, o ouro corrigiu bruscamente e tem enfrentado ventos contrários desde então. a níveis não vistos desde 2001.
Analistas da Metals Focus afirmam que esses ventos contrários provavelmente continuarão no curto prazo, com “inflação nos EUA acima da meta e a perspectiva de mais aperto pelo Fed”. Isso será agravado enquanto o conflito EUA-Irã continuar.
No entanto, analistas da Metals Focus disseram não esperar um ciclo completo de alta de juros por causa do que domina a economia global.
“Os riscos ao crescimento econômico devem limitar a capacidade do Fed de apertar agressivamente. O dilema resultante entre inflação e crescimento deve reforçar o papel do ouro como diversificador de portfólio, especialmente com as ações dos EUA negociando em níveis recordes.”
Em outras palavras, a Metals Focus reconhece que . Apesar do , sua capacidade de combater a inflação é limitada, por mais hawkish que Warsh & Cia. pareçam.
A Metals Focus enfatizou preocupações de que a em constante crescimento continuará a impulsionar .
“À medida que as preocupações com a sustentabilidade da dívida dos EUA continuam a crescer, acreditamos que as perspectivas para o ouro permanecem fortes. Grandes déficits governamentais, custos crescentes do serviço da dívida e incertezas em torno da política dos EUA devem incentivar maior diversificação para longe dos ativos tradicionais em dólar, especialmente entre investidores institucionais e do setor oficial.”
Os bancos centrais impulsionaram esse comércio de desvalorização, e analistas da Metals Focus esperam que eles .
“Espera-se também que os bancos centrais permaneçam compradores líquidos substanciais, fornecendo um piso importante para o ouro durante períodos de liquidação por investidores.”
Diante desses fatores, a Metals Focus prevê que a demanda de investimento em ouro atingirá máximas recordes nos próximos 12 meses, levando o metal amarelo a “novas máximas históricas” no próximo ano. Eles projetam que o preço médio anual subirá para US$ 5.330, um ganho de 16%.
Previsão para a Prata
Os analistas da Metals Focus também estão otimistas com a prata por muitas das mesmas razões. Eles também observam que o desempenho inferior desde o recorde de janeiro “melhorou sua proposta de valor”. Eles apontam a recente recuperação nos fluxos de ETF e no posicionamento de futuros como evidência.
No entanto, os analistas da Metals Focus dizem que as condições do mercado físico estão “consideravelmente menos favoráveis” do que há um ano, quando o mercado estava nos estágios iniciais do primeiro .
“A fraca demanda ocidental por barras e moedas, as importações indianas acentuadamente menores e a recuperação do free float em Londres aliviaram as pressões de liquidez que ajudaram a impulsionar a prata no final de 2025 e início de 2026.”
Os preços mais altos também reduziram a demanda. A compra de joias diminuiu. Os usuários industriais de prata estão economizando agressivamente e buscando oportunidades de substituição. A Metals Focus disse que espera que a fabricação industrial “recue”.
No entanto, uma escassez fundamental de metal continua. por quatro anos consecutivos e, mesmo com uma queda projetada na demanda industrial, o Silver Institute projeta um quinto déficit de mercado este ano. Isso significa que os usuários de prata terão que obter metal dos estoques existentes acima do solo.
Enquanto isso, o cenário permanece propício para uma forte demanda de investimento, e a Metals Focus acredita que isso servirá como o principal impulsionador do mercado de prata nos próximos 12 meses.
“Esperamos que os ganhos futuros sejam impulsionados principalmente pelo interesse renovado dos investidores, e não pela rigidez física. Isso deve fazer com que o metal branco acompanhe amplamente a alta do ouro inicialmente, antes de superá-lo cada vez mais, à medida que o renovado impulso dos preços incentive os investidores a reconstruir a exposição.”
Nota de Isenção de responsabilidade: Este artigo não constitui um conselho de investimento. Cada leitor é incentivado a consultar seu profissional financeiro individual e qualquer ação que um leitor tome como resultado das informações aqui apresentadas é de sua própria responsabilidade. Ao abrir esta página, cada leitor aceita e concorda com os termos de uso e isenção de responsabilidade legal completa do blog. Este artigo não é uma solicitação de investimento. O blog não fornece consultoria de investimento geral ou específica e as informações contidas no site não devem ser consideradas uma recomendação de compra ou venda de qualquer título.
Autor original: Valeria Bednarik (via FXStreet) Tradução e adaptação para Prata Pura
O mercado de prata tem passado por um período de calmaria peculiar. Muitos investidores têm observado o metal precioso estagnado em torno do nível de US$ 60, gerando um sentimento de frustração ou cautela sobre o próximo movimento. No entanto, uma análise recente sugere que esta “estagnação” pode, na verdade, ser um sinal de energia acumulada, comparável a uma mola comprimida.
O Cenário Atual: Por que a Prata está “congelada”?
A metáfora da “mola comprimida” (do inglês, coiled spring) é frequentemente usada por analistas técnicos para descrever um ativo que negocia dentro de uma faixa de preço estreita por um período prolongado. Quando um ativo perde volatilidade e se move lateralmente, ele está construindo a pressão necessária para um movimento brusco.
Atualmente, o mercado está tentando decifrar o que mantém a prata presa nessa faixa em torno dos US$ 60. A resposta para essa inércia parece depender de uma mudança fundamental em um dos “direcionadores” do mercado.
O Fator Decisivo
O argumento central da análise é que, embora o contexto técnico aponte para uma consolidação, o rompimento desse patamar — seja para cima ou para baixo — ocorrerá assim que um fator principal do mercado sofrer uma alteração significativa.
Tradicionalmente, os principais motores do preço da prata incluem:
A força do Dólar Americano (USD): Como a prata é cotada em dólares, uma valorização excessiva da moeda americana tende a pressionar os metais.
Expectativas de Taxas de Juros: A relação inversa entre taxas de juros reais e ativos não rentáveis, como metais preciosos, permanece central.
Demanda Industrial vs. Investimento: Sendo um metal com dupla utilidade, a prata responde tanto a preocupações macroeconômicas quanto a dados específicos de demanda industrial (como energia solar e eletrônicos).
O que esperar?
A “estagnação” atual não deve ser vista como desinteresse. Pelo contrário, é um momento de mercado onde traders estão aguardando um sinal claro para posicionar capital. Assim que este driver principal mudar — seja por uma mudança de rumo do Banco Central, uma alteração repentina no apetite ao risco global ou um dado macroeconômico inesperado — a “mola” provavelmente se soltará, resultando em um movimento de alta volatilidade.
Para o investidor de prata, a lição é clara: paciência é a palavra de ordem. O mercado está acumulando energia e, neste nível de US$ 60, a assimetria de risco começa a ficar interessante para quem aguarda um rompimento.
Você acredita que o próximo grande movimento da prata será de alta ou de baixa? Deixe sua opinião nos comentários.
Nota: Esta é uma tradução/adaptação de uma análise técnica da FXStreet. Investimentos em metais preciosos envolvem riscos. Sempre realize sua própria diligência antes de tomar decisões financeiras.
Nota de Isenção de responsabilidade: Este artigo não constitui um conselho de investimento. Cada leitor é incentivado a consultar seu profissional financeiro individual e qualquer ação que um leitor tome como resultado das informações aqui apresentadas é de sua própria responsabilidade. Ao abrir esta página, cada leitor aceita e concorda com os termos de uso e isenção de responsabilidade legal completa do blog. Este artigo não é uma solicitação de investimento. O blog não fornece consultoria de investimento geral ou específica e as informações contidas no site não devem ser consideradas uma recomendação de compra ou venda de qualquer título.
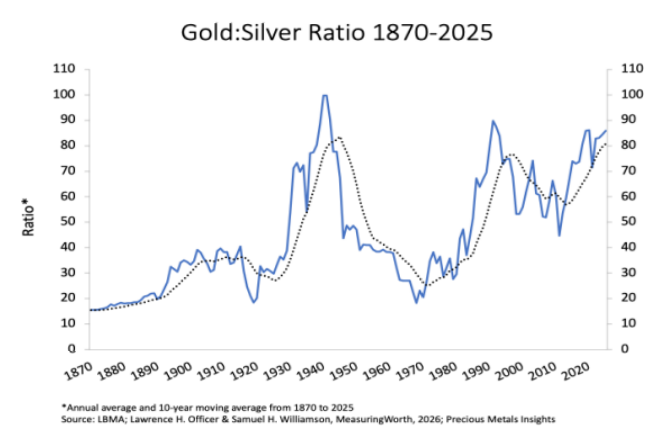
Apesar das variações na inflação e em outras condições econômicas, a relação ouro/prata tende a retornar a uma média de equilíbrio de pouco menos de 60:1, segundo um relatório publicado pelo Silver Institute. Embora ocorram desvios — com o ouro ou a prata apresentando sobrevalorização ou subvalorização —, a proporção permanece praticamente a mesma no longo prazo.
A importância dessa relação para os participantes da indústria da prata reside no fato de que qualquer desvio da média sinaliza movimentos futuros de preços. Por exemplo, quedas acentuadas em relação à média sugerem uma sobrevalorização da prata, enquanto aumentos acentuados na proporção indicam uma subvalorização do metal. O relatório — intitulado Is the Gold:Silver Ratio Relevant Today? (A Relação Ouro/Prata Ainda é Relevante?) — observou: “…apesar da forte probabilidade de ter ocorrido uma mudança de regime, a tendência de a relação ouro/prata oscilar ciclicamente acima e abaixo de seu equilíbrio de longo prazo não mudou. Portanto, mesmo que no futuro os resultados sejam enviesados para patamares mais elevados devido à mudança estrutural sustentada pela forte demanda de ouro pelo setor oficial, também ocorrerão quedas significativas abaixo do equilíbrio”. O relatório foi elaborado pela consultoria Precious Metals Insights.
Os dados mostram que, sempre que a relação entra em um estado de desequilíbrio extremo — ou seja, quando o valor supera a média em 20% —, ela acaba retornando ao patamar anterior, chegando ocasionalmente a ultrapassar a média na direção oposta.
O principal fator determinante desse equilíbrio é a proporção entre os estoques de ouro e de prata em barras (já extraídos e disponíveis), que atua em conjunto com a proporção da demanda de investimento pelos dois metais. O relatório observou que, recentemente, a alta do preço do ouro foi impulsionada por compras ou vendas líquidas do setor oficial, elevando a relação ouro/prata para além da média histórica de 60:1. No entanto, espera-se que a proporção ainda retorne à média de aproximadamente 60 para 1. (Isso significa uma potencial valorização adicional de cerca de 10% dos preços atuais da prata, em relação ao ouro).
Nota de Isenção de responsabilidade: Este artigo não constitui um conselho de investimento. Cada leitor é incentivado a consultar seu profissional financeiro individual e qualquer ação que um leitor tome como resultado das informações aqui apresentadas é de sua própria responsabilidade. Ao abrir esta página, cada leitor aceita e concorda com os termos de uso e isenção de responsabilidade legal completa do blog. Este artigo não é uma solicitação de investimento. O blog não fornece consultoria de investimento geral ou específica e as informações contidas no site não devem ser consideradas uma recomendação de compra ou venda de qualquer título.
A JP Morgan Global Research prevê que o preço da prata atingirá US$ 63 por onça no quarto trimestre (T4) de 2026, com uma média de US$ 70/oz no ano.
Essa transição também fez com que a relação entre os preços do ouro e da prata retornasse a níveis mais tradicionais, nos quais o ouro predomina.
Além de seguir a tendência do ouro, a trajetória do preço da prata pode ser determinada pela direção das taxas de juros, sendo que um aumento provavelmente diminuirá o apelo dos metais preciosos.
Após iniciar o ano registrando máximas históricas — e superar quedas acentuadas — o preço da prata por onça caiu, mantendo-se em grande parte na faixa de US$ 56 a US$ 58 em junho. O JP Morgan Global Research revisou sua previsão de preço para baixo, de uma média anual de US$ 84/oz, estabelecida em maio, para US$ 70/oz. Qual a lógica por trás dessa mudança e o que o futuro reserva para 2027?
O que impulsionará os preços da prata em 2026 e 2027?
Por trás da alta do preço da prata em 2025 e no início de 2026, estiveram diversos catalisadores, incluindo um mercado físico restrito e a valorização do ouro , com o qual a prata permanece profundamente correlacionada.
“No ano passado, a baixa liquidez e a escassez de oferta nos mercados físicos fizeram com que a volatilidade da prata superasse significativamente a do ouro”, disse Gregory Shearer, chefe de Estratégia de Metais Básicos e Preciosos do JP Morgan. Essa volatilidade fez com que o preço da prata subisse mais de 130% até 2025.
Agora, Shearer prevê o cenário oposto. “A significativa redução da escassez física, partindo de uma base de avaliação elevada para a prata, cria um contexto em que, nos dias em que o ouro cai, a prata sofre uma queda muito mais acentuada — uma inversão do que aconteceu no ano passado”, disse Shearer.
A demanda por importações de prata em grandes mercados e indústrias pode estar diminuindo.
O desmantelamento dos estoques está relacionado à volatilidade da demanda por prata na produção de painéis solares , onde a prata é usada como pasta para capturar e conduzir a corrente elétrica gerada pelo sol. “Na China, as fortes importações de prata em março provavelmente refletiram uma antecipação da demanda antes da remoção do desconto do IVA sobre exportações de produtos fotovoltaicos (PV) a partir de 1º de abril”, disse Shearer. Desde então, persiste uma fase de redução de estoques e um enfraquecimento da demanda industrial.
Na Índia, outro grande mercado importador de prata, a demanda enfraqueceu diante do aumento das taxas de importação e do endurecimento das restrições às regras de importação de prata, que foram impostas para aliviar a pressão sobre as reservas cambiais do país.
Além disso, Shearer observou que as tecnologias de economia de prata, que reduzem a quantidade de prata necessária na produção de painéis solares, têm sido adotadas com mais frequência recentemente. “No geral, vemos potencial para que a demanda por prata para energia solar caia cerca de 30% este ano, uma redução de aproximadamente 60 milhões de onças em relação ao ano anterior”, disse Shearer.
Em um cenário de aumento (ou manutenção) das taxas de juros pelo Fed, espera-se que a relação ouro/prata se normalize.
Outra tendência apontada por Shearer foi a queda na relação ouro/prata, que mede quantas onças de prata são necessárias para comprar uma onça de ouro.
Essa proporção caiu abaixo de 45 no final de janeiro, mas desde então retornou a cerca de 70 — ainda historicamente baixa, mas consideravelmente maior do que no início de 2026.
Shearer atribui essa redução na taxa de juros ao aumento da postura do Fed e de outros bancos centrais em relação às taxas, que podem subir à medida que as economias tentam conter a inflação persistente.
“Taxas de juros mais altas do Fed aumentam o custo de oportunidade de manter ativos que não geram rendimento, como a prata”, disse Shearer. “Quando as taxas de juros sobem, os investidores são incentivados a direcionar capital para ativos que rendem juros (como títulos do Tesouro), reduzindo a demanda por prata e outros metais preciosos.”
Shearer observou que, embora o preço do ouro também tenda a sofrer em um ambiente de alta das taxas de juros, catalisadores estruturais, como a demanda por ouro por parte dos bancos centrais, tendem a mitigar essas quedas de preço.
“O equilíbrio do mercado físico da prata aponta para uma maior normalização da relação ouro/prata, aproximando-se de 70 no segundo semestre de 2026 e de cerca de 75 em 2027”, disse Shearer.
O que esperar a seguir no mercado de prata
Quem estiver interessado em acompanhar de perto o preço da prata deve ficar atento aos seguintes fatores:
A rigidez dos mercados físicos serve como base para a formação de preços.
A direção dos preços do ouro , com a qual os preços da prata estão correlacionados, bem como a volatilidade dos preços da prata em dias de alta versus dias de baixa.
A demanda por prata vem do mercado fotovoltaico e de grandes países importadores como a China e a Índia.
A direção das taxas de juros globais , especialmente a taxa dos fundos federais.
Nota de Isenção de responsabilidade: Este artigo não constitui um conselho de investimento. Cada leitor é incentivado a consultar seu profissional financeiro individual e qualquer ação que um leitor tome como resultado das informações aqui apresentadas é de sua própria responsabilidade. Ao abrir esta página, cada leitor aceita e concorda com os termos de uso e isenção de responsabilidade legal completa do blog. Este artigo não é uma solicitação de investimento. O blog não fornece consultoria de investimento geral ou específica e as informações contidas no site não devem ser consideradas uma recomendação de compra ou venda de qualquer título.
Os contratos futuros de prata no papel estão sendo negociados ao redor de US$ 69 a onça essa semana, próximo de seus níveis mais altos desde maio. No entanto, o número mais interessante desta semana não é o preço à vista. Em vez disso, é o que está acontecendo dentro do próprio sistema de entrega da COMEX (importante bolsa de futuros e opções para metais como ouro, prata e cobre, com sede no World Financial Center de Nova York), três dias úteis antes do contrato de prata de setembro atingir o First Notice Day.
O que é o First Notice Day e por que ele é importante para a classe Silver?
O First Notice Day é o dia em que os detentores de contratos futuros devem decidir: fechar a posição, renová-la ou optar pela entrega física. Cada contrato de prata na COMEX representa um direito sobre 5.000 onças troy. A maioria dos detentores nunca pretende receber a entrega física. Em vez disso, eles negociam a exposição ao preço, não compram prata em barras. Alguns, no entanto, optam pela entrega física, e é nesse momento que um contrato deixa de ser apenas papel e se torna uma solicitação de prata real.
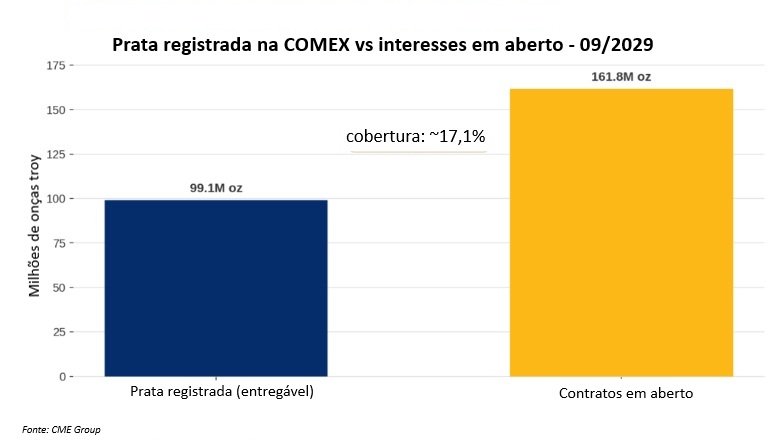
Na última janela de relatórios do CME Group, o contrato com vencimento em setembro de 2026 ainda tinha 32.363 contratos em aberto. Em outras palavras, isso representa 161,8 milhões de onças em um mercado com aproximadamente 99,1 milhões de onças de prata registradas e disponíveis para entrega. Consequentemente, essa diferença é o que chama a atenção.
Qual é a quantidade real de prata entregável que a COMEX possui?
Os armazéns aprovados pela COMEX armazenam prata em dois tipos de compartimentos. A prata registrada possui um certificado de depósito ativo, estando, portanto, disponível para entrega imediata. A prata elegível fica armazenada nos mesmos cofres e atende aos mesmos padrões, mas seu proprietário ainda não optou por adquiri-la por meio de um certificado.
De acordo com o relatório mais recente do CME Group sobre os estoques registrados, estes totalizavam aproximadamente 99,1 milhões de onças. Enquanto isso, outras 238,7 milhões de onças estavam classificadas como elegíveis, mas não garantidas. Dividindo o número de contratos em aberto pelo estoque registrado, surge uma proporção simples. Os analistas a chamam de índice de cobertura, que atualmente se situa próximo a 17,1%, um valor baixo para os padrões históricos, embora não seja inédito.
Para efeito de comparação, a mesma métrica no primeiro dia de aviso prévio de abril situava-se mais perto de 13-14%. Em outras palavras, a proporção diminuiu desde a primavera, mesmo com a queda acentuada do número de contratos em aberto, de 81.726 em 24 de julho para os 32.363 atuais.
Essa queda é normal, não alarmante. Especificamente, a maioria dos especuladores encerra suas posições em um mês de entrega antes da data de vencimento porque não querem o metal. Como resultado, uma redução no número de contratos em aberto, por si só, diz pouco. Em vez disso, a proporção que esses contratos restantes representam em relação ao estoque disponível é o que é estruturalmente interessante.
Por que a taxa de cobertura é importante se a maioria dos contratos nunca resulta em entrega?
Porque a proporção não é uma previsão. É um fato sobre o funcionamento do sistema, e se repete a cada mês de entrega, independentemente da política do Fed ou da cotação do ouro. Em resumo, um contrato futuro é um direito legal sobre a prata, não a prata em si. O estoque registrado, por outro lado, é a quantidade que a bolsa pode entregar se houver demanda suficiente de um só momento. A taxa de cobertura simplesmente mede quanto do mercado futuro essa quantidade poderia satisfazer hoje.
Na prática, a bolsa nunca deixou de cumprir com uma entrega de prata. Parte da razão é mecânica: um recibo de depósito para barras específicas armazenadas em cofre pode mudar de mãos duas ou três vezes dentro de um mês de entrega sem que isso reduza o estoque registrado. Um detentor de longo prazo pode aguardar a entrega, receber o recibo e, em seguida, devolver o mesmo metal no dia seguinte, e a contagem registrada nunca muda.
Esse mecanismo, por si só, significa que a atividade bruta de entrega rotineiramente superestima o drawdown real. A própria perspectiva de metais preciosos do CME Group para 2026 descreve o mercado de prata como cada vez mais focado em balanços físicos, com o consumo industrial superando a oferta de minas pelo quinto ano consecutivo. No entanto, um mercado onde os direitos de exploração em papel superam o metal entregável em uma proporção de aproximadamente 5,8 para 1 merece ser compreendido por si só. Aqui, a diferença entre possuir prata e possuir um direito de exploração sobre ela não é meramente teórica.
O que isso significa para alguém que está decidindo entre papel e prata física?
É aqui que o mecanismo se depara com uma escolha que os poupadores individuais realmente enfrentam. Uma ação de ETF ou um contrato futuro oferece exposição ao preço da prata. Não lhe dá prata em seu nome, pronta para entrega sob demanda. Isso é verdade, a menos que você seja um dos poucos participantes que se comprometem a receber o metal todos os meses e conseguem obtê-lo.
Em resumo, a taxa de cobertura é uma demonstração prática de quanto do mercado de papel poderia ser convertido em metal de uma só vez. Além do mecanismo de resgate mencionado acima, o regulamento da bolsa inclui disposições de emergência para cenários extremos, embora nenhuma tenha sido acionada para um mês de entrega de prata. O que a taxa mostra, mês após mês, é uma lacuna estrutural entre o tamanho do mercado de papel e o cofre que o sustenta. Para um investidor que pondera a posse física versus a exposição ao papel, essa lacuna é o argumento principal.
O que os investidores devem acompanhar a seguir?
O primeiro dia de aviso prévio de setembro chega em poucos dias. Observe se os contratos restantes continuarão a ser encerrados no ritmo recente. Observe também se o estoque registrado sofrerá alterações significativas e se a proporção se manterá próxima de 17,1% ou diminuirá ainda mais. A mesma medição se repete no primeiro dia de aviso prévio de dezembro, e cada leitura adiciona mais um ponto de dados a um padrão que se manteve durante todo o ano.
Em paralelo, o ouro e a prata permanecem próximos de suas máximas em vários meses, às vésperas do discurso do presidente do Fed, Kevin Warsh, em Jackson Hole. Esse catalisador, no entanto, não está relacionado aos mecanismos mencionados acima e merece ser acompanhado de perto. Nossa cobertura anterior do Primeiro Dia de Aviso de Abril analisou o mesmo mecanismo com uma margem de erro menor, de 13-14%. Para mais detalhes sobre o que significa estoque registrado versus estoque elegível, consulte nossa análise da própria taxa de cobertura. (fonte)
Nota de Isenção de responsabilidade: Este artigo não constitui um conselho de investimento. Cada leitor é incentivado a consultar seu profissional financeiro individual e qualquer ação que um leitor tome como resultado das informações aqui apresentadas é de sua própria responsabilidade. Ao abrir esta página, cada leitor aceita e concorda com os termos de uso e isenção de responsabilidade legal completa do blog. Este artigo não é uma solicitação de investimento. O blog não fornece consultoria de investimento geral ou específica e as informações contidas no site não devem ser consideradas uma recomendação de compra ou venda de qualquer título.